

Thủ tướng Chính phủ phê duyệt Quyết định 768/QĐ-TTg năm 2025 điều chỉnh Quy hoạch phát triển điện lực quốc gia kỳ 2021 – 2030, tầm nhìn đến năm 2050 (Quy hoạch điện VIII-PDP8) tại phiên họp ngày 15/4/2025. Quyết định nêu rõ phạm vi, ranh giới quy hoạch: Quy hoạch phát triển Nguồn điện và Lưới điện Truyền tải ở cấp điện áp từ 220 kV trở lên, Công nghiệp và dịch vụ về Năng lượng Tái tạo, Năng lượng mới trên lãnh thổ Việt Nam thời kỳ 2021 – 2030, tầm nhìn đến năm 2050, bao gồm cả các công trình Liên kết Lưới điện với các quốc gia láng giềng.

Cơ cấu Nguồn điện theo Quy hoạch Điện VIII-Điều chỉnh 2025?
Đến 2030, tổng công suất Nguồn điện (Chưa bao gồm xuất khẩu Điện) là 183.291 – 236.363 MW. Trong đó:
1. Điện Gió – Wind Power:
Trên bờ & gần bờ (Onshore – Nearshore): 26.066 – 38.029 MW (chiếm tỷ lệ 14,2 – 16,1%);
Ngoài khơi Offshore 6.000 – 17.032 MW đưa vào vận hành giai đoạn 2030-2035, có thể đẩy sớm tiến độ nếu điều kiện thuận lợi và giá thành phù hợp.
2. Điện mặt trời – Solar Farm & Rooftop Solar:
Điện mặt trời tập trung và điện mặt trời mái nhà 46.459 – 73.416 MW (chiếm tỷ lệ 25,3 -31,1%);
(Không bao gồm các nguồn điện mặt trời theo khoản 5 Điều 10 Luật Điện lực số 61/2024/QH15).
3. Điện sinh khối – Biomass: 1.523 – 2.699 MW; Điện Rác thải – Waste Power: 1.441 -2.137 MW; Điện địa nhiệt và năng lượng mới khác khoảng 45 MW.
Có thể phát triển quy mô lớn hơn nếu đủ nguồn nguyên liệu, hiệu quả sử dụng đất cao, có nhu cầu xử lý môi trường, hạ tầng lưới điện cho phép, giá điện và chi phí truyền tải hợp lý.
4. Thủy điện – Hydro Power: 33.294 – 34.667 MW (chiếm tỷ lệ 14,7 – 18,2%), có thể phát triển cao hơn nếu bảo đảm môi trường, bảo vệ rừng, bảo vệ an ninh nguồn nước.
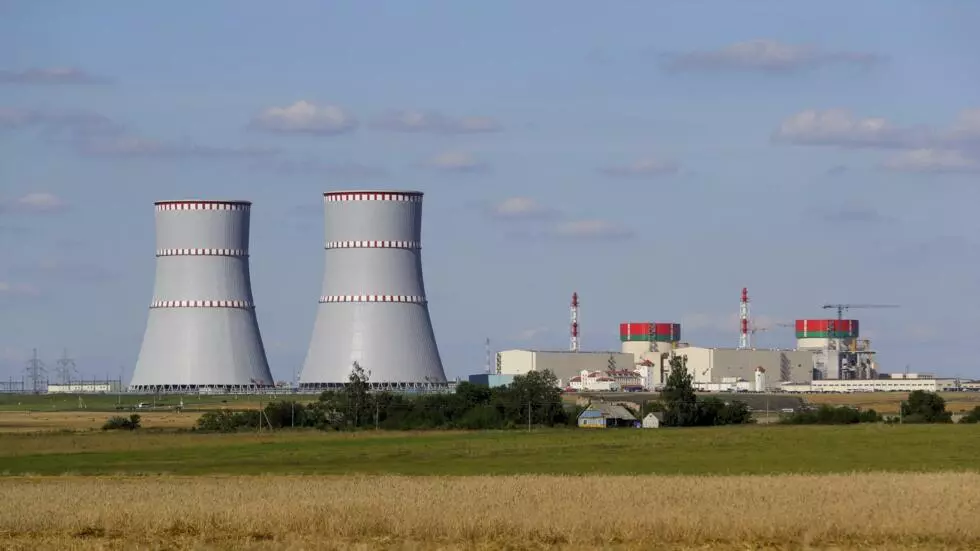
5. Điện hạt nhân – Nuclear Power: 4.000 – 6.400 MW đưa vào vận hành giai đoạn 2030 – 2035, có thể đẩy sớm tiến độ nếu điều kiện thuận lợi.
6. Nguồn lưu trữ – BESS: 10.000 – 16.300 MW (chiếm tỷ lệ 5,5 – 6,9 %);
7. Nhiệt điện Than – Coal Power: 31.055 MW (chiếm tỷ lệ 13,1 – 16,9%).
8. Nhiệt điện khí – LNG Gas Power:
LNG trong nước: 10.861 – 14.930 MW (chiếm tỷ lệ 5,9 – 6,3%);
LNG nhập khẩu: 22.524 MW (chiếm tỷ lệ 9,5 – 12,3%).
9. Điện linh hoạt Internal Combustion Engine – ICE: 2.000 – 3.000 MW (chiếm tỷ lệ 1,1 -1,3%) (nhiệt điện sử dụng nhiên liệu LNG, dầu, hydrogen… có độ linh hoạt vận hành cao).
10. Thủy điện tích năng 2.400 – 6.000 MW.
11. Điện nhập khẩu: 9.360 – 12.100 MW từ Lào, Trung Quốc (chiếm tỷ lệ 4,0-5,1%, tăng tối đa quy mô nhập khẩu điện từ Lào theo Hiệp định giữa hai Chính phủ hoặc đẩy sớm thời gian nhập khẩu điện từ Lào về khu vực miền Bắc nếu điều kiện thuận lợi).
Với các nguồn điện than đang gặp khó khăn trong việc triển khai, vay vốn và thay đổi cổ đông sẽ cập nhật quá trình xử lý để điều chỉnh cơ cấu các nguồn điện gió, điện mặt trời, điện sinh khối cho phù hợp với nhu cầu.
Về việc tham gia mua bán điện trực tiếp (DPPA) và sản xuất năng lượng mới: Theo thống kê, hiện nay số lượng khách hàng lớn tiêu thụ từ 1 triệu kWh/năm trở lên chiếm khoảng 25% tổng sản lượng điện toàn hệ thống (với khoảng trên 1.500 khách hàng).
Đến năm 2030, quy mô xuất khẩu điện sang Campuchia lên khoảng 400 MW. Dự kiến đến năm 2035, công suất xuất khẩu điện sang Singapore, Malaysia và các đối tác khác trong khu vực khoảng 5.000 – 10.000 MW, có thể cao hơn tùy theo nhu cầu của bên nhập khẩu trên cơ sở có hiệu quả kinh tế cao, đảm bảo an ninh năng lượng trong nước và an ninh quốc phòng.
Trách nhiệm quản lý Nhà nước về Điện lực quốc gia?
Căn cứ theo Điều 6 Luật Điện lực 2024 quy định về trách nhiệm quản lý nhà nước về điện lực như sau:
1. Chính phủ thống nhất quản lý nhà nước về điện lực trong phạm vi cả nước.
2. Bộ Công Thương là cơ quan đầu mối giúp Chính phủ thống nhất quản lý nhà nước về điện lực.
3. Các Bộ, cơ quan ngang Bộ, trong phạm vi nhiệm vụ, quyền hạn của mình, có trách nhiệm phối hợp với Bộ Công Thương trong việc thực hiện quản lý nhà nước về điện lực theo quy định của Luật Điện lực 2024 và phân công của Chính phủ.
4. Ủy ban nhân dân UBND các cấp, trong phạm vi nhiệm vụ, quyền hạn của mình, thực hiện quản lý nhà nước về điện lực tại địa phương.
Xem thêm: